البنك المركزي المصري : تطوير وتحديث اختبارات الضغوط بصورة مستمرة

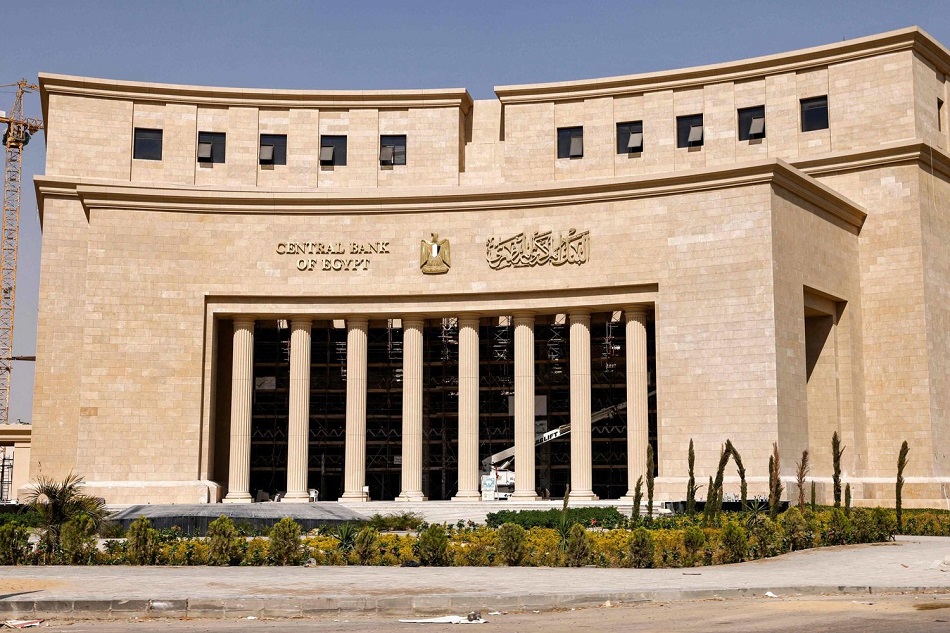
أكد البنك المركزي المصري أنه يتم العمل من جانبه ومن جانب الهيئة العامة للرقابة المالية على تطوير وتحديث اختبارات الضغوط بصورة مستمرة ، بما يضمن مواكبتها لطبيعة المخاطر القائمة والناشئة، ويعزز قدرتها على تقييم مدى قدرة المؤسسات المالية على تحمل الصدمات ورصد قنوات انتقالها وانعكاساتها المحتملة على الاستقرار المالي.
وأوضح المركزي ، في تقرير الاستقرار المالي الصادر عنه حديثا ، أن اختبارات الضغوط توفر رؤية استشرافية لمدى قدرة المؤسسات المالية على استيعاب تأثير مجموعة واسعة من الصدمات الخارجية أو الداخلية ذات احتمالية حدوث منخفضة، من خلال محاكاة مجموعة من السيناريوهات الاًفتراضية، أخذا في الاعتبار التطورات المتسارعة في البيئة الاقتصادية والمالية الإقليمية والعالمية، وارتفاع مستويات عدم اليقين ، وتعدد مصادر المخاطر التي قد تؤثر على الاًستقرار المالي، بما في ذلك تصاعد المخاطر الجيوسياسية، والمخاطر الناجمة عن التغيرات المناخية، والمخاطر السيبرانية، حيث قد تؤدي تلك التطورات إلى تداعيات سلبية على النشاط الاًقتصادي والأسواق المالية، بما ينعكس على مؤشرات الملاءة والسيولة وجودة الأصول والربحية لدى المؤسسات المالية.
وأشار إلى أنه تم تطبيق اختبارات السيناريوهات على القطاع المصرفي لتقييم مدى تأثره بالمخاطر النظامية المحتملة ، في إطار سيناريو للتغيرات في الظروف الاقتصادية والمالية الكلية وسيناريو للتغيرات المناخية، وذلك من خلال قياس مدى تأثر الملاءة المالية لأكبر 10 بنوك بما يُمثل نحو 80% من إجمالي أصول القطاع المصرفي في مارس 2026، وكذلك مدى تأثر مستوى السيولة بالعملة المحلية والعملات الأجنبية للقطاع المصرفي ككل ، حيث تم تطبيق ثلاث مستوياتللسيناريوهاتمتدرجةمنحيثحدةالصدماتفيكل سيناريو.
وبحسب المركزي ، يشمل السيناريو الافتراضي للمخاطر الاقتصادية والمالية الكلية المخاطر النظامية الناتجة عن التعرضات السيادية متضمنة مخاطر الائتمان ومخاطر سعر العائد ومخاطر السيولة ، وكذلك المخاطر النظامية الناتجة عن القروض غير المنتظمة متضمنة مخاطر ائتمان القطاعات الاقتصادية ومخاطر ائتمان الشركات متناهية الصغر والأفراد، وكذلك مخاطر انتقال العدوى ، سواء بين أنشطة القطاع المالي غير المصرفي والقطاع المصرفي، أو بين البنوك المحلية داخل القطاع المصرفي ، باستخدام مصفوفة العلاقات الترابطية.
أضاف المركزي أنه تم أيضا إجراء اختبارات الحساسية لتقييممدى تأثير صدمة أو متغيرواحد معافتراضثبات المتغيرات الأخرى، وذلك بهدف تحديد الصدمات ذات المخاطر المرتفعة والأكثر تأثيراً على الملاءة المالية وسيولة القطاع، مثل مخاطر التركز في المطالبات على الجهات السيادية، ومخاطر التركز في محفظة ائتمان الشركات، ومخاطر ائتمان الشركات بالعملات الأجنبية، ومخاطر السوق لسعر الصرف، ولسعر العائد الناتجة عن فجوات إعادة التسعير، ومخاطر الأمن السيبراني.
كما تم إجراء اختبارات الضغوط العكسية بهدف تحديد الحد الاقصى لارتفاع نسبة القروض غير المنتظمة لإجمالي محفظة القروض ، الذي يؤدي لانخفاض نسبة كفاية رأس المال إلى الحد الأدنى الرقابي، وكذلك تحديد نسب خصم على بعض الأصول السائلة التي يترتب عليها انخفاض متوسط نسبتي السيولة بالعملة المحليةوالعملات الأجنبية إلى الحدود الرقابية المقررة.
وبحسب المركزي ، يهدف اختبار سيناريو المخاطر المالية المرتبطة بالتغيرات المناخية إلى تقييم تأثير كل من المخاطر المادية والمخاطر الانتقالية المحتملة على مخاطر الائتمان لأكبر 10 بنوك بالقطاع المصرفي ، من خلال تقدير مدى تأثيرها السلبي على درجة التصنيف الائتماني لمحفظة القروض والتسهيلات الائتمانية للأنشطة الاقتصادية ذات الحساسية لتلك المخاطر، ويشمل السيناريو تفاقم المخاطر المادية والذى يفترض تعرض الأنشطة الاقتصادية لصدمة مناخية حادة ومزمنة مع تضرر الأصول والبنية التحتية ، كما يفترض سيناريو المخاطر الانتقالية تحولًا منتظماً نحو اقتصاد منخفض الانبعاثات الكربونية بكل من الأسواق المحلية وكذلك أسواق الصادرات.
أشار إلى أن نتائج اختبارات الضغوط أظهرت مستوى منخفض أو متوسط من مخاطر الملاءة المالية والسيولة بالعملة المحلية والعملات الأجنبية، وذلك باستيعاب كافة الخسائر الناتجة عن الصدمات المفترضة باختلاف درجة حدتها ، في إطار سيناريو المخاطر الاقتصادية والمالية الكلية وكذلك سيناريو التغيرات المناخية، بالإضافة إلى اختبارات الحساسية المختلفة، ليستمر معدل كفاية رأس المال لأكبر 10 بنوك أعلى من الحد الأدنى الرقابي المقرر من قبل البنك المركزي، وأعلى من متطلبات لجنة بازل، وكذلك لتستمر نسبتى تغطية السيولة وصافى التمويل المستقر للقطاع المصرفي أعلى من الحد الأدنى المقرر. .
أضاف المركزي أن نتائج اختبارات الضغط المرتبطة بالتدفقات النقدية للسيولة أظهرت كذلك قدرة الأصول السائلة لأكبر 5 بنوك بالقطاع المصرفي على تغطية الفجوات السالبة التراكمية بنسبة 100% بعد الضغط، وذلك لكل بنك على حدى.
وبالنسبة لاختبارات الضغوط العكسية، فقد أظهرت النتائج أن انخفاض نسبة كفاية رأس المال للقطاع المصرفي إلى الحد الأدنى الرقابي قد ينتج عند حدوث صدمة استثنائية تؤدى إلى انخفاض كبير في جودة المحفظة الائتمانية، وكذلك فإن انخفاض متوسط نسبتي السيولة بالعملة المحلية والعملات الأجنبية عند الحدود الرقابية المقررة قد يحدث عند تطبيق نسب خصم بالغة الارتفاع على الأوراق المالية الحكومية في بسط النسبة، مما يبرز الصلابة المالية للقطاع المصرفي.